
Energía: el gran pendiente hacia el desarrollo económico de México
En la economía actual, la energía dejó de ser un insumo más para convertirse en la columna vertebral del crecimiento. Industrias intensivas en tecnología, sectores en crecimiento como centros de datos y parques manufactureros requieren suministro barato, estable y previsible..
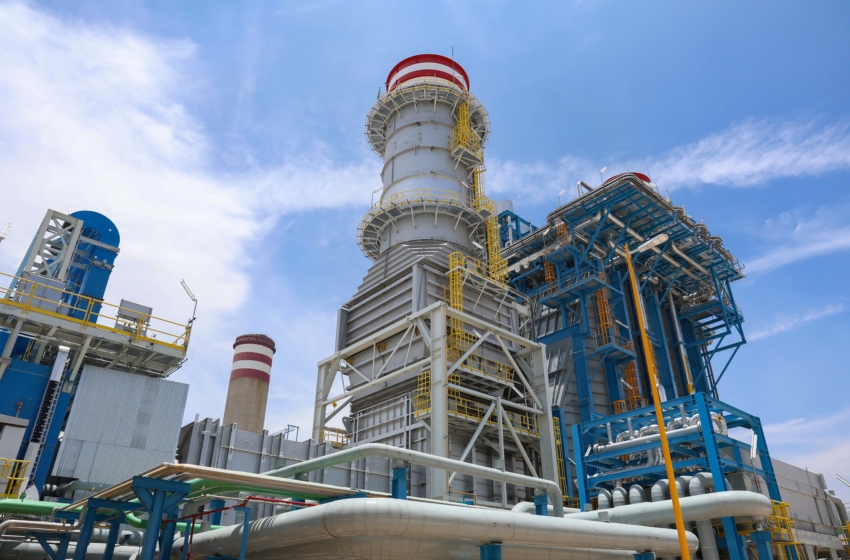
En una economía global cada vez más tecnificada, el acceso suficiente, confiable y competitivo a la energía se ha convertido en una condición indispensable para el desarrollo. Para un país como México, que busca consolidarse como potencia manufacturera, logística y tecnológica, la brecha entre una demanda energética creciente y la infraestructura disponible se ha vuelto cada vez más visible.
El crecimiento económico contemporáneo ya no se explica únicamente por la disponibilidad de mano de obra o las cifras absolutas de actividad. La automatización industrial, la digitalización de servicios, el uso intensivo de datos y la atracción de industrias estratégicas dependen directamente de sistemas energéticos robustos e infraestructura que garantice viabilidad y seguridad a largo plazo. Sin electricidad estable no hay nearshoring, no hay centros de datos y no hay cadenas de valor complejas.
México ha logrado posicionarse como un destino atractivo para la inversión extranjera, en especial en sectores industriales y tecnológicos. Sin embargo, conforme se instalan nuevas plantas, parques industriales y centros de procesamiento de datos, salen a la superficie limitaciones históricas en planeación energética e inversión en infraestructura básica, particularmente en generación y transmisión.
Los datos oficiales confirman esta tensión estructural. De acuerdo con el último diagnóstico de la Secretaría de Energía, la capacidad del Sistema Eléctrico Nacional creció 64.1 % desde 2010 y alcanzó 90 mil 543 megawatts en 2024. Aunque este aumento es significativo, la velocidad de expansión no ha sido homogénea ni suficiente frente a la demanda esperada.
La matriz energética también muestra avances parciales para la sostenibilidad. Del total de la capacidad instalada, 36.9 % corresponde a energías limpias, impulsadas principalmente por la expansión de la solar fotovoltaica, que explicó 41.8 %, y de la eólica, con 37.1 %. No obstante, su peso en la generación efectiva sigue siendo limitado.
En 2024, la generación eléctrica total fue de 352 mil 305 gigawatts hora. De ese volumen, la generación solar y eólica combinadas aportaron apenas 11 % del total; esto apunta a que hay una brecha entre la capacidad instalada y su aprovechamiento real, así como una alta dependencia de fuentes convencionales para sostener el consumo nacional.
Durante la última década, los indicadores de crecimiento económico y consumo energético han mantenido una correlación elevada, lo que confirma que cada punto adicional de crecimiento económico implica un aumento significativo en la demanda de energía. Sin una planeación adecuada, esta relación se convierte en un cuello de botella para el desarrollo.
Siguen siendo persistentes deficiencias en la distribución y acceso nacional, pues aún existen regiones que no han sido alcanzadas por la red eléctrica. Parte de ello se explica por una inversión insuficiente en la red de transmisión de la CFE, lo que limita la calidad de vida de la población y el potencial de desarrollo económico por igual. A lo que se suma la persistencia de apagones e interrupciones en el suministro que afectan a sectores productivos, elevan costos operativos y generan incertidumbre a la inversión.
Durante el sexenio anterior, la política energética priorizó la recuperación de la “soberanía estatal”, particularmente a través del fortalecimiento de Pemex y la CFE. Si bien esta estrategia permitió recuperar cierta capacidad, resultó insuficiente para atender las necesidades estructurales del sistema eléctrico y su expansión de largo plazo.
La apuesta por los combustibles fósiles, relevante en términos de seguridad energética inmediata, dejó rezagada la transición hacia fuentes más limpias, sostenibles y económicas. En 2023, más de tres cuartas partes de la generación eléctrica nacional continuaban dependiendo de fuentes fósiles, lo que limitó la diversificación de la matriz eléctrica y mantuvo altos costos marginales.
Las energías limpias no sólo reducen emisiones, también ofrecen mayor estabilidad de precios y menores costos de operación en el mediano plazo. Los países que han acelerado esta transición, especialmente entre economías emergentes, cuentan hoy con energía más barata y un mayor atractivo para la inversión productiva y tecnológica.
El problema, sin embargo, no se limita a una sola administración. Sexenios anteriores también descuidaron la planeación de largo plazo, privilegiando esquemas parciales que no fortalecieron de manera integral la infraestructura nacional ni redujeron las desigualdades regionales en el acceso a la energía.
A pesar del discurso de soberanía, México sigue dependiendo de otras naciones para cubrir una parte relevante de su consumo energético. En 2023, cerca de 28 % de la energía demandada fue cubierta con importaciones, una vulnerabilidad que expone a la economía nacional a choques externos, volatilidad de precios y tensiones geopolíticas fuera de su control.
Afortunadamente, la planeación energética reciente reconoce los desafíos existentes. Para el periodo 2025-2039, los escenarios oficiales proyectan una Tasa Media de Crecimiento Anual de la demanda eléctrica de 2.5 %, impulsada por el Plan México y los Polos de Desarrollo Económico para el Bienestar. Bajo este escenario, la demanda máxima alcanzaría 83 mil 643 megawatts en 2039.
En este contexto, la actual administración federal ha planteado un viraje relevante. La combinación de inversión pública, participación privada regulada y una mayor incorporación de energías limpias apunta a fortalecer las capacidades del sistema eléctrico nacional con una visión más pragmática y orientada al crecimiento.
La presidenta Claudia Sheinbaum anunció que, a partir de 2026, la CFE impulsará proyectos para generar 6 mil megawatts adicionales, mediante centrales de ciclo combinado y proyectos de energías limpias, junto con inversión privada bajo un esquema mixto en que el Estado garantice 54 % de la generación eléctrica nacional, buscando equilibrar control estratégico y capacidad financiera.
El Plan de Expansión del Sistema Eléctrico Nacional contempla la incorporación de 21 mil 846 megawatts de nueva capacidad. De ese total, la CFE aportará 15 mil 446 megawatts y el sector privado 6 mil 400 megawatts de energía limpia. A ello se suman centrales iniciadas en la administración anterior y la repotenciación de hidroeléctricas, con lo que se prevé añadir cerca de 29 mil megawatts al Sistema Eléctrico Nacional hacia 2030.
La meta oficial es que al menos 38 % de la capacidad instalada provenga de energías limpias en 2030, un objetivo clave para cumplir compromisos climáticos y fortalecer la competitividad económica. Sin embargo, alcanzar estas cifras dependerá no solo del anuncio de proyectos, sino de su ejecución efectiva, de la expansión de redes de transmisión y de la capacidad institucional para administrar inversiones de gran escala.
El viraje en la política energética llega en un momento oportuno, cuando la presión sobre el sistema eléctrico es cada vez mayor. No obstante, sus alcances reales aún están por demostrarse. La transición energética y la gestión de estos recursos exigen una planeación de largo plazo, coordinación técnica y una ambición sostenida que México todavía debe materializar si pretende que la energía deje de ser un límite y se convierta, finalmente, en una palanca de desarrollo económico y social.