
A un año del Plan México: un balance entre el discurso y la realidad
A un año de su lanzamiento, el Plan México muestra avances limitados frente a un entorno de desaceleración, caída de la inversión y debilidad del empleo formal, lo que evidencia una brecha creciente entre las metas oficiales y la realidad económica del país.
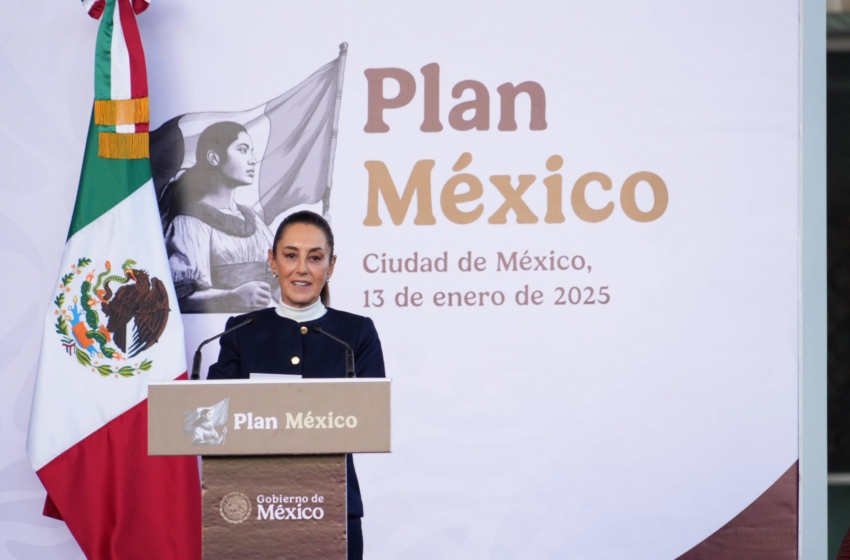
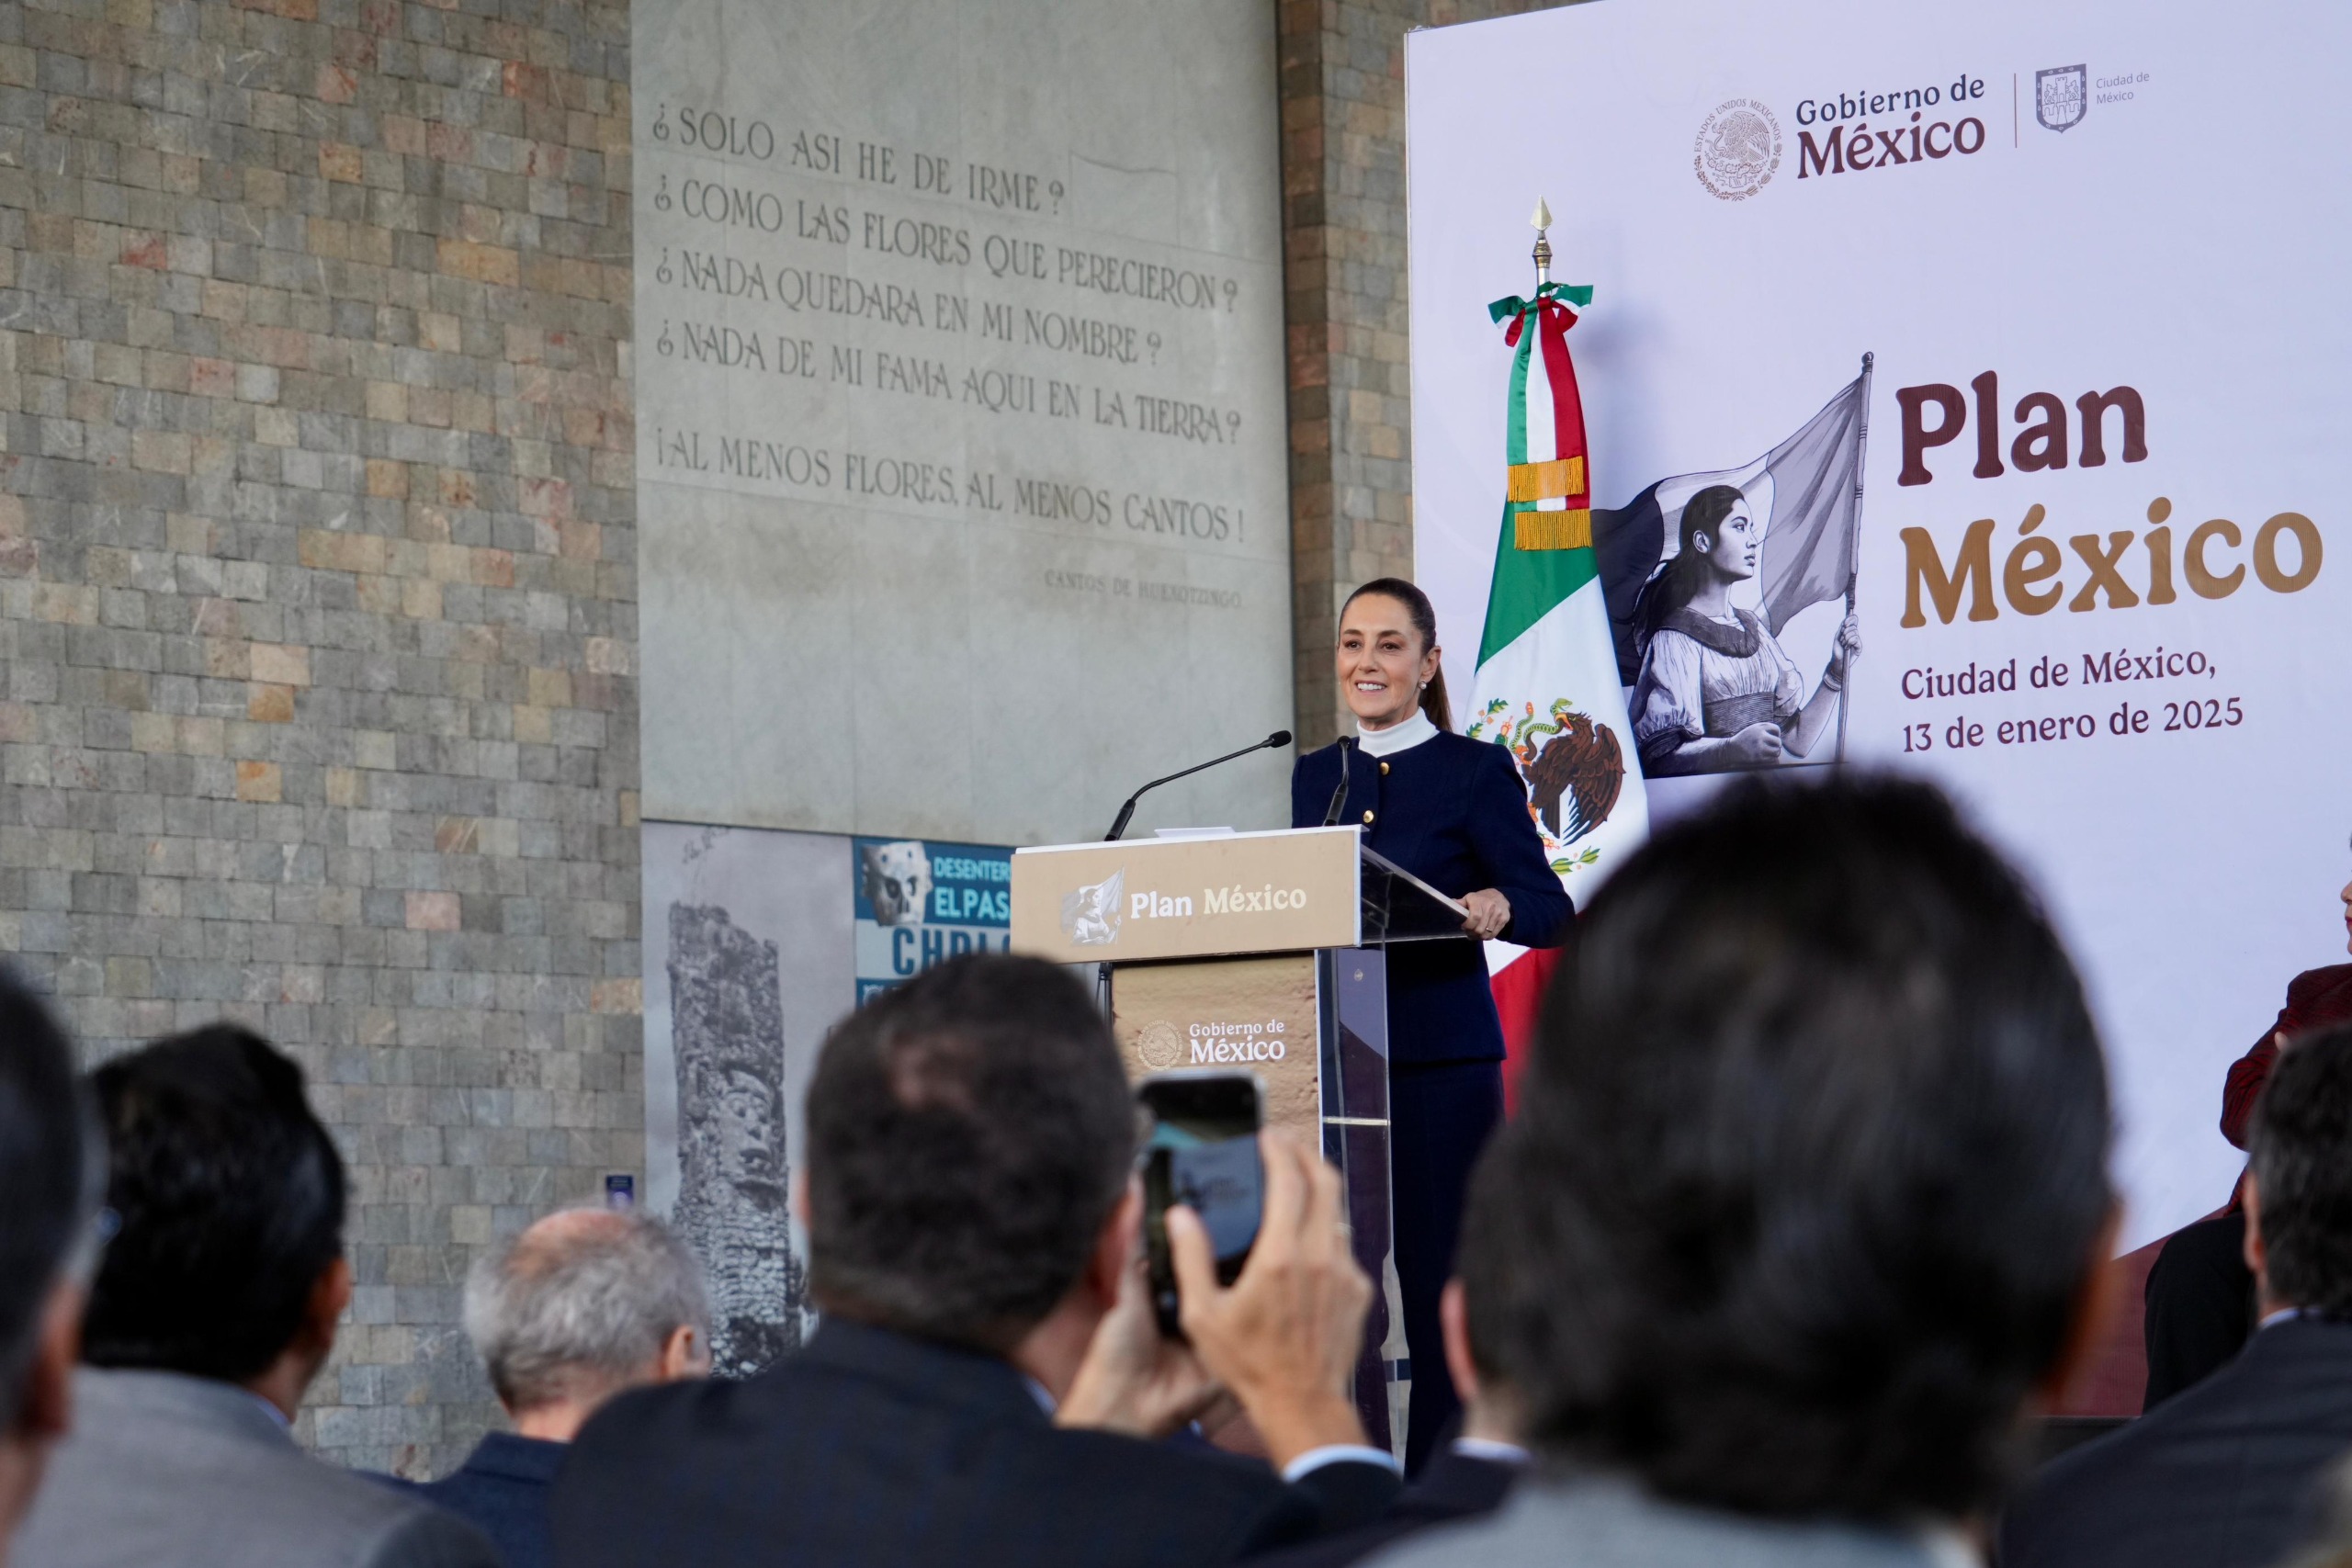
En enero de 2025, la administración de Claudia Sheinbaum Pardo presentó el Plan México como su estrategia insignia para transformar el rumbo económico del país, con un planteamiento ambicioso: impulsar el crecimiento, cerrar brechas tecnológicas, fortalecer sectores estratégicos, aprovechar el nearshoring y construir la infraestructura energética necesaria para insertar a México en una economía global cada vez más intensiva a nivel técnico. Con un objetivo central de colocar al país entre las diez economías más grandes del mundo y avanzar hacia un esquema de prosperidad compartida.
A un año de su implementación, el balance dista de ser del todo favorable. Si bien el Plan México delineó metas de largo plazo en las que se ha logrado avanzar, los resultados observados hasta ahora muestran discrepancias entre el discurso y la realidad económica. Algunos indicadores clave comienzan a encender alertas en el corto y mediano plazo, en un contexto de desaceleración económica, debilidad del mercado laboral y un entorno de inversión marcado por la incertidumbre.
Los objetivos del Plan México ante los cimientos de la estrategia nacional
Las metas del Plan México son amplias y abarcan diversos rubros estratégicos. Entre ellas destacan la generación de 1.5 millones de empleos adicionales, el fortalecimiento del producto nacional en sectores industriales, el aumento de la inversión, la fabricación de vacunas, la formación de capital humano, la reducción de la pobreza y el posicionamiento de México como potencia turística y económica.
De acuerdo con datos del Fondo Monetario Internacional, México se mantiene como la economía número 13 del mundo por tamaño de PIB nominal, con una estimación de 1.86 billones de dólares. Aunque esta posición refleja una base económica significativa, también evidencia la distancia que aún separa al país del ansiado top 10. Más preocupante es que la trayectoria reciente no muestra un cambio estructural respecto a años anteriores, sino una continuidad marcada por bajo crecimiento y fragilidad en los motores internos de la economía.
La desaceleración económica y la pérdida de inversión
El informe más reciente de México, ¿cómo vamos?, que evaluó el avance del Plan México mediante su Semáforo de Progreso Social, ofrece un diagnóstico revelador. El documento destaca que la calidad de vida depende en gran medida de la calidad del empleo, y que el Plan México debe entenderse no sólo como una política industrial, sino como una estrategia de formalización económica. En este sentido, los resultados son, cuando menos, preocupantes.
En materia de crecimiento económico, el desempeño del país encendió una señal roja. Durante el tercer trimestre de 2025, el PIB registró una contracción anual de 0.2%, la primera caída de este tipo desde 2021. Este retroceso contrasta con la meta de escalar posiciones en la economía global y se produce en un entorno donde otras economías emergentes mantienen tasas de crecimiento más robustas.
La inversión, considerada el principal motor del crecimiento y del empleo de calidad, también muestra un deterioro significativo. La proporción de inversión respecto al PIB cayó de 24.8% en el tercer trimestre de 2024 a 22% en el mismo periodo de 2025. Este descenso llevó el semáforo de inversión de verde a amarillo y refleja una contracción anual de 7.6%, con una caída particularmente severa en la inversión pública, pero también con una disminución preocupante en la inversión privada.
Este último punto no es de escatimar. En México, cerca del 90% de la inversión proviene del sector privado, lo que vuelve indispensable un entorno de certeza jurídica, estabilidad regulatoria y seguridad. No obstante, casi la mitad de los encuestados por el Banco de México considera que el momento actual es desfavorable para invertir, esta percepción no es menor y tiende a amplificarse en escenarios de desaceleración, donde los capitales tienden a optar por resguardarse a correr riesgos.
Los problemas internos se han visto reflejados en una débil oferta laboral
El mercado laboral tampoco ofrece señales alentadoras. En 2025 se generaron apenas 278 mil empleos formales registrados ante el IMSS, muy por debajo de la meta de 1.2 millones anuales necesaria para absorber a la población que se incorpora cada año a la Población Económicamente Activa. El semáforo de empleo formal se encuentra en rojo y el dato resulta particularmente grave al no tratarse de un año de crisis económica formal.
Más aún, en las industrias de la transformación se perdieron más de 127 mil puestos de trabajo, una situación que no se observaba desde la crisis financiera global de 2008–2009. Este fenómeno ocurre pese al dinamismo del sector exportador y a la cercanía con Estados Unidos, lo que sugiere problemas internos más profundos relacionados con costos, energía, certidumbre y competitividad.
En cuanto al valor agregado nacional en las exportaciones, se observan avances modestos. Entre 2023 y 2024, el contenido nacional aumentó 1.6 puntos porcentuales, un paso en la dirección correcta, aunque insuficiente frente a la meta de incrementar 15 puntos hacia 2030. El semáforo permanece en amarillo y el desafío consiste en acelerar la integración de proveeduría local, especialmente de pequeñas y medianas empresas, en cadenas globales de valor cada vez más exigentes.
Un entorno de incertidumbre ahuyenta la inversión mientras siguen sin cerrarse brechas de desigualdad
La competitividad y la productividad laboral constituyen otro foco de atención. México ocupa el lugar 55 de 69 países en el Índice Mundial de Competitividad, con su peor desempeño en eficiencia gubernamental y marco institucional. La productividad laboral, por su parte, permanece estancada en niveles similares a los de 2009. En ambos casos, los semáforos están en rojo, lo que limita la capacidad del país para atraer y retener inversión.
En el ámbito social, la pobreza laboral mostró una ligera disminución, al pasar de 35.1% a 34.3% de la población. Sin embargo, casi 45 millones de personas siguen sin contar con ingresos laborales suficientes para adquirir la canasta básica alimentaria. Las brechas regionales persisten, especialmente en el sur-sureste, donde más de la mitad de la población enfrenta esta condición.
Las debilidades estructurales también evidencian áreas de oportunidad: Estado de derecho, seguridad e inversión para construir certidumbre
Los indicadores en su conjunto sugieren que el principal reto del Plan México no es su visión, pues las metas son ambiciosas y loables, sino que su implementación se da en un contexto adverso y las decisiones políticas para compensarlo han sido insuficientes. Históricamente, en escenarios de desaceleración y aumento del riesgo, las economías que logran sortear periodos críticos son aquellas que adoptan políticas contracíclicas claras, fortalecen la inversión pública estratégica y generan certidumbre para el sector privado.
Para ello, el gobierno federal enfrenta decisiones ineludibles y debe atender debilidades evidentes para el desarrollo nacional: Garantizar el Estado de derecho, mejorar la seguridad, ampliar la infraestructura logística, asegurar energía suficiente y competitiva, y desburocratizar procesos no son asuntos secundarios, sino condiciones básicas para reactivar la inversión y el empleo. A esto se suma la necesidad de diversificar alianzas comerciales y económicas en un entorno internacional cada vez más fragmentado, hostil y multipolar.
A un año del anuncio del Plan México, el diagnóstico es claro: el país requiere más inversión, más certidumbre y una ejecución eficaz de su política económica. Una cuestión urgente mientras los indicadores comienzan a recordar periodos que históricamente han precedido a crisis económicas más profundas.
La ambición de convertirse en una de las principales economías del mundo corre el riesgo de quedarse en un discurso hueco y, por el contrario, perpetuar tanto el rezago de México en el escenario internacional como la fragilidad de sus condiciones internas, pues la dependencia externa y el abandono de la industria local ha llevado a vulnerabilidad, estancamiento y la profundización de las brechas sociales. Las oportunidades de revertir esta tendencia no son pocas, sin embargo, la clase política deberá estar a la altura de las circunstancias.