
El rol de los minerales críticos en la revisión del T-MEC y la industria nacional
La revisión del T-MEC abre una discusión estratégica sobre minerales críticos y cadenas de suministro. México busca posicionarse como socio clave en Norteamérica, aunque enfrenta retos regulatorios, tecnológicos y de inversión para aprovechar esta oportunidad.
A pocos días del inicio de la primera ronda de conversaciones entre México y Estados Unidos para la revisión del T-MEC, uno de los temas centrales es el aseguramiento de las cadenas de suministro estratégicas para la región. Tema en que destaca el acceso a minerales críticos, insumos indispensables para industrias como la automotriz, la electrónica, la electromovilidad y la fabricación de semiconductores.
En este contexto, México busca posicionarse como un socio clave en la estrategia norteamericana para reducir la dependencia de Asia.
La Secretaría de Economía ha hecho explícitas como sus prioridades en las discusiones con Washington fortalecer el marco regulatorio, incrementar el valor agregado regional y garantizar el abastecimiento de materiales esenciales para la industria. Estas metas responden a un entorno global donde la disponibilidad de ciertos minerales se ha convertido en un factor determinante para la competitividad tecnológica y manufacturera de los países.
Minerales críticos: el insumo estratégico de la nueva economía
En febrero, el gobierno mexicano anunció el inicio de una estrategia orientada a garantizar el suministro de minerales críticos. Recursos entre los que se encuentran el aluminio, cadmio, cobalto, cromo, germanio, litio, níquel, paladio, platino, tantalio, titanio y vanadio, elementos esenciales en sectores tecnológicos avanzados.
Este movimiento se inserta en un plan más amplio de cooperación con Estados Unidos y Canadá para fortalecer la seguridad económica de Norteamérica y reducir vulnerabilidades en las cadenas de suministro globales, particularmente frente al dominio asiático en la extracción y procesamiento de varios de estos recursos.
Actualmente, China concentra una parte significativa de la producción y refinación mundial de minerales estratégicos; en el caso del germanio, por ejemplo, controla más del 80% de la producción global, mientras que en otros insumos relevantes su participación supera incluso el 90% en etapas de procesamiento. Una concentración que los convierte también en una herramienta geopolítica dentro de las disputas comerciales y tecnológicas entre las potencias.
México puede ser un socio relevante debido a su potencial minero y su integración industrial con el mercado estadounidense. Diversos análisis del sector señalan que el país podría convertirse en un eslabón estratégico para el procesamiento y la transformación de minerales dentro de Norteamérica.
México en la cadena de valor regional
México ya participa significativamente en la extracción y producción de varios minerales considerados críticos: El país es líder mundial en plata y uno de los principales productores de fluorita, barita, cobre, grafito, plomo y zinc. Estos recursos tienen aplicaciones directas en manufactura avanzada, electrónica, baterías y tecnologías energéticas.
La ambición de México va incluso más allá de la extracción, pues el gobierno federal ha planteado como objetivo el desarrollo de una industria nacional de semiconductores, lo que ha consolidado en su Proyecto Kutsari. Este programa busca impulsar capacidades de investigación, diseño y producción de chips en el país, así como fortalecer la formación de talento especializado.
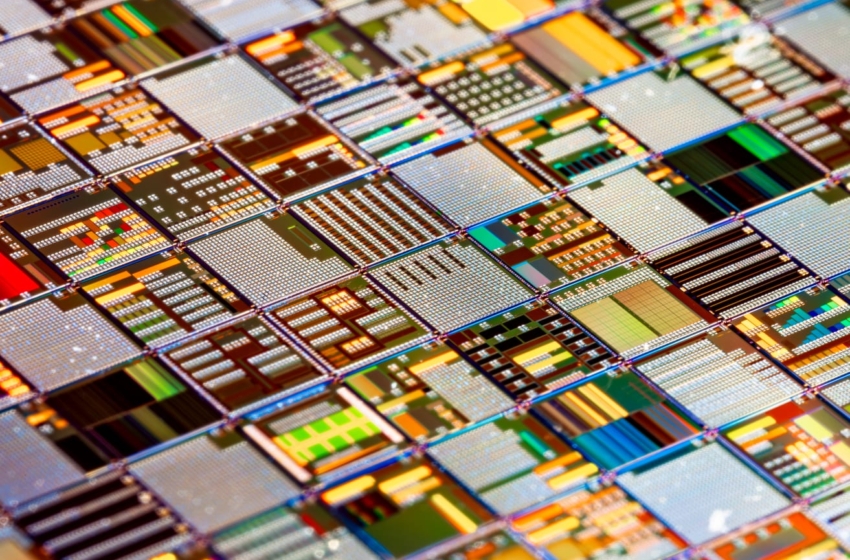
La industria de semiconductores depende de manera intensiva de minerales críticos, elementos como el germanio, el paladio o el titanio se utilizan en diversos componentes electrónicos que parten desde las wafers de silicio. Por ello, garantizar el acceso a estos materiales es un paso necesario para cualquier estrategia de desarrollo en el sector.
No obstante, la realidad es que México enfrenta varios retos para materializar estas aspiraciones, ya que aunque cuenta con reservas importantes de ciertos minerales, su producción todavía es limitada en otros insumos clave como litio, níquel o cobalto. Además, el país no dispone de reservas significativas o garantizadas de tierras raras, lo que hace complicada su ambición de no recurrir a Asia.
Regulación, inversión y desarrollo tecnológico
Otro desafío radica en la estructura industrial del sector de semiconductores. Actualmente, México tiene capacidades limitadas en diseño y manufactura de chips, y la brecha tecnológica frente a los líderes globales sigue siendo amplia. En el mejor de los casos, el país puede posicionarse en segmentos de semiconductores tradicionales, utilizados en la industria automotriz, electrodoméstica o dispositivos industriales, que fortalecerían sectores en los que ya está consolidado.
A esto se suman las condiciones regulatorias del sector minero, pues el gobierno federal ha reiterado que no se otorgarán nuevas concesiones mineras, lo que podría limitar la atracción de inversiones en exploración y desarrollo de nuevos proyectos. Por otro lado, lograr un balance entre la política industrial, el cuidado ambiental y la seguridad jurídica será determinante para la sostenibilidad tanto de la estrategia, como de las industrias y el país mismo.
Desde una perspectiva económica, integrarse de manera más profunda a las cadenas de valor de Norteamérica y aprovechar el proceso de relocalización industrial impulsado por el nearshoring es una meta adecuada para el desarrollo nacional.
La revisión del T-MEC podría abrir la puerta a mecanismos que fortalezcan este proceso, especialmente si la representación mexicana logra posicionar mecanismos como esquemas de comercio preferencial, posibles precios mínimos para ciertos minerales y medidas destinadas a incentivar que la extracción y el procesamiento se realicen dentro de la región. Sin embargo, apostar por restricciones o la alienación de terceras regiones, también podría ser contraproducente a mediano y largo plazo, por lo que serán necesarias mesura y una visión integral de lo que requiere la industria nacional.