
A cinco días del ataque contra Irán, los mercados navegan entre el riesgo y la oportunidad
A cinco días del ataque conjunto de Estados Unidos e Israel contra Irán, los mercados financieros operan bajo una mezcla de cautela y cálculo estratégico. […]
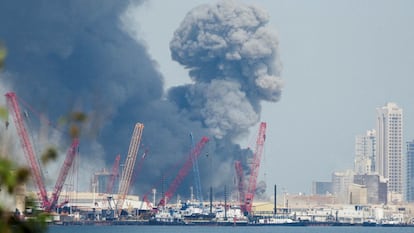
A cinco días del ataque conjunto de Estados Unidos e Israel contra Irán, los mercados financieros operan bajo una mezcla de cautela y cálculo estratégico. Lo que comenzó como una ofensiva de expectativa al corto plazo escaló rápidamente tras la respuesta iraní, que ha extendido regionalmente los riesgos, especialmente en lo que se refiere a los activos energéticos.
Además de la dimensión política hay un importante eje económico, especialmente con el cierre del Estrecho de Ormuz (la franja marítima por donde transita cerca de una quinta parte del petróleo mundial y alrededor del 15% del gas natural licuado), que introduce un factor de presión directa sobre precios y cadenas logísticas energéticos. Incluso en el caso de que el bloqueo no sea total, el retraso logístico y el aumento en seguros marítimos y costos de transporte ya impacta la economía.
En las jornadas inmediatas, el petróleo reaccionó al alza, con la introducción de una prima de riesgo que algunos bancos estiman cercana a los 15 o 20 dólares por barril en escenarios de interrupción temporal. Sin embargo, la experiencia histórica muestra que los repuntes por conflicto suelen ser abruptos pero transitorios, conforme los mercados descuentan ajustes de oferta y de capacidad de productores como la OPEP+.
El frente internacional: objetivos estratégicos y riesgo energético
La ofensiva alcanzó infraestructura militar, energética y nodos logísticos del Estado iraní, con el objetivo de debilitar simultáneamente capacidad política, militar y económica. La muerte del líder supremo Alí Jamenei y de altos mandos de la Guardia Revolucionaria acelera un reacomodo interno que podría endurecer la postura de Teherán.
La respuesta iraní, mediante misiles y drones dirigidos a Israel y posiciones estadounidenses en la región, amplió el perímetro del conflicto. Países del Golfo que inicialmente buscaban neutralidad han comenzado a facilitar apoyo logístico a Washington, elevando el riesgo de una escalada indirecta sobre infraestructura petrolera regional.
Desde una lógica estratégica, Irán conserva tres palancas económicas: prolongar el conflicto para elevar costos políticos en EE.UU.; presionar el mercado energético vía Ormuz, con potencial de llevar el crudo hacia los 100 dólares; y la ampliación del conflicto regional involucrando a otros exportadores importantes.
El termómetro de la inflación global
El impacto más sensible no es el precio del barril en sí, sino su transmisión a inflación y tasas de interés. En Estados Unidos, un aumento de 10% en energía suele añadir cerca de 0.2 puntos porcentuales al índice de precios y restar crecimiento marginalmente; en la eurozona, el efecto inflacionario sería mayor, especialmente al ser una región con diversas dependencias energéticas.
Para economías importadoras netas, un shock energético sostenido implica presión sobre su potencial de crecimiento y el ajuste de sus balanzas externas. En ese sentido, para exportadores como Brasil o Rusia, el efecto podría ser positivo en términos fiscales y de PIB. Así, el conflicto redistribuye riesgos y oportunidades según la estructura energética de cada país.
El caso de México: volatilidad cambiaria y alivio petrolero
En México, el impacto ha sido mixto. El peso registró una de sus peores jornadas en más de un año tras el inicio de las hostilidades, reflejo de la tradicional aversión al riesgo que golpea a monedas emergentes, aunque posteriormente recuperó parte del terreno perdido, permanece expuesto a la volatilidad externa y a factores internos.
Por el lado positivo, la mezcla mexicana de exportación superó los 70 dólares por barril, muy por encima de los supuestos oficiales contemplados por Hacienda para 2026, cercanos a los 55 dólares. El margen de diferencia entre la expectativa y la realidad amplía temporalmente el margen fiscal de México, así como mejora la valuación de su producción petrolera.
No obstante, el beneficio puede ser limitado, ya que Petróleos Mexicanos enfrenta un proceso de consolidación financiera y reducción de deuda, con una plataforma productiva que prioriza el abastecimiento interno. Es posible que no se benefice al máximo de su capacidad productiva, que alcanzó una producción de millón 177 mil barriles diarios, pues en 2025 las exportaciones tuvieron un descenso del 27.9% para llegar a 581 mil barriles diarios, una tendencia que parece seguir en lo que va del año.
¿Guerra prolongada o choque transitorio?
Los mercados financieros globales, hasta ahora, no reflejan un escenario de crisis, las bolsas muestran volatilidad limitada y los rendimientos de bonos se mantienen contenidos. Históricamente, los conflictos generan caídas iniciales seguidas de recuperación conforme disminuye la incertidumbre.
El factor determinante será la duración y profundidad de la disrupción energética. Un cierre prolongado del Estrecho de Ormuz o ataques directos a infraestructura del Golfo sí podrían desencadenar un shock inflacionario más persistente y frenar recortes de tasas en economías desarrolladas.
Cinco días después, el conflicto aún no redefine el ciclo económico global, pero sí introduce riesgos y una posibilidad de prolognarse. La energía vuelve al centro de la conversación macroeconómica y la inflación recupera protagonismo en un momento en que los bancos centrales buscaban mayor margen de maniobra. Para el mundo, el equilibrio dependerá menos del discurso político y más de la capacidad real de sostener o contener la oferta energética.
Creo que la parte que habla de la especificidad del conflicto podría estar sobrada, así que para enfocar más el texto en la parte económica es posible removerlo, si lo ven innecesario.